Après deux années particulièrement difficiles, le marché immobilier français avait commencé à retrouver des couleurs. Les transactions repartaient progressivement, les taux de crédit s'étaient stabilisés et les acheteurs revenaient sur le marché.
Mais cet équilibre reste fragile.
La remontée des taux, les tensions inflationnistes, l'évolution du prix du pétrole et les incertitudes économiques et politiques font apparaître un nouveau risque : celui d'un deuxième ralentissement du marché immobilier.
Sommes-nous à l'aube d'une nouvelle crise immobilière ?
Et surtout : que pourraient devenir les prix de l'immobilier en 2027, 2028 et 2029 ?
Plusieurs scénarios sont aujourd'hui possibles.
Pourquoi le marché immobilier redevient-il fragile ?
Le marché immobilier dépend fortement de la capacité des ménages à emprunter.
Lorsque les taux augmentent, un acheteur disposant de la même mensualité peut emprunter moins.
Prenons un exemple simple.
Avec une mensualité d'environ 1 250 € sur 25 ans, un ménage peut emprunter approximativement :
- 250 000 € avec un taux proche de 3,5 % ;
- 237 000 € avec un taux de 4 % ;
- 225 000 € avec un taux de 4,5 % ;
- 214 000 € avec un taux de 5 %.
Entre un crédit à 3,5 % et un crédit à 5 %, la capacité d'emprunt peut ainsi diminuer d'environ 14 %.
Or le prix des logements ne s'ajuste généralement pas immédiatement.
Les acheteurs voient leur budget diminuer tandis que les vendeurs continuent pendant plusieurs mois à raisonner avec les prix précédents.
C'est ce décalage qui peut provoquer une chute du nombre de transactions avant que les prix ne finissent eux-mêmes par s'ajuster.
Le pétrole et l'inflation pourraient changer la donne
La situation énergétique constitue également un élément important.
Une hausse durable du prix du pétrole peut alimenter l'inflation : transports, production, alimentation, chauffage ou encore matériaux sont directement ou indirectement concernés.
Si l'inflation reste élevée, la Banque centrale européenne dispose de moins de marge pour réduire ses taux directeurs.
Les taux des crédits immobiliers pourraient alors rester élevés plus longtemps.
Le scénario le plus défavorable serait donc une combinaison de plusieurs phénomènes :
énergie chère + inflation persistante + taux élevés + croissance faible + perte de confiance des ménages.
Dans cette configuration, l'immobilier pourrait connaître une nouvelle phase de correction.
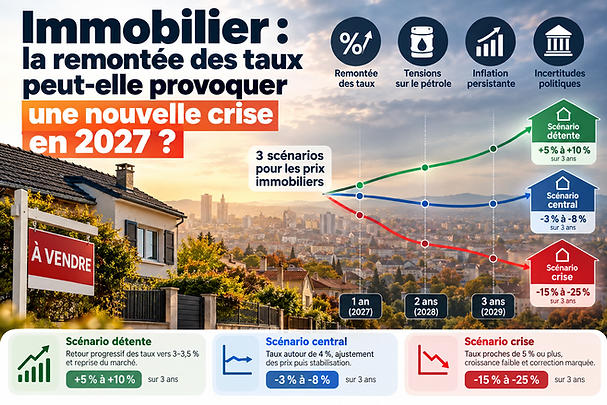
Scénario 1 : une détente rapide du marché
C'est le scénario favorable.
Les tensions énergétiques diminuent, l'inflation revient progressivement vers des niveaux compatibles avec les objectifs des banques centrales et les taux de crédit recommencent à baisser.
Les taux immobiliers pourraient alors revenir progressivement autour de 3 à 3,5 %.
Dans ce scénario, le ralentissement actuel serait relativement court.
À horizon 1 an
Le marché pourrait conserver environ 950 000 à 1 million de transactions annuelles.
Les prix seraient globalement stables, voire légèrement haussiers selon les territoires.
À horizon 2 ans
La baisse des taux redonnerait du pouvoir d'achat immobilier aux ménages.
Le nombre de transactions pourrait repasser durablement au-dessus du million.
À horizon 3 ans
Un nouveau cycle immobilier pourrait commencer, avec une progression modérée des prix.
Sur trois ans, la hausse nationale pourrait alors atteindre environ +5 à +10 %, avec de fortes différences selon les territoires.
Scénario 2 : une correction progressive
C'est probablement le scénario intermédiaire à surveiller.
Les taux resteraient durablement autour de 4 %, voire légèrement davantage, avant de commencer à redescendre.
Les acheteurs conserveraient une capacité d'emprunt inférieure à celle des années précédentes.
Les vendeurs seraient progressivement obligés d'ajuster leurs prétentions.
À horizon 1 an : 2027
Le nombre de transactions pourrait revenir autour de 800 000 à 900 000 ventes.
Les prix de l'ancien pourraient reculer d'environ 3 à 6 % au niveau national.
Mais cette moyenne masquerait d'importantes disparités.
Les logements bien situés, correctement évalués et sans travaux importants pourraient continuer à bien se vendre.
À l'inverse, les logements énergivores, nécessitant des travaux ou affichés trop cher pourraient subir des corrections beaucoup plus importantes.
À horizon 2 ans : 2028
Après une année d'ajustement, l'écart entre les attentes des vendeurs et les capacités financières des acheteurs commencerait à se réduire.
Les transactions pourraient progressivement remonter vers 850 000 à 950 000 ventes.
Les prix pourraient se stabiliser.
À horizon 3 ans : 2029
Avec des taux éventuellement revenus autour de 3 à 3,5 %, le marché pourrait retrouver davantage de fluidité.
Le million de transactions annuelles pourrait redevenir accessible.
Dans ce scénario, les prix sur trois ans resteraient néanmoins légèrement inférieurs à leur niveau actuel, avec une évolution cumulée pouvant se situer autour de -3 à -8 %.
Scénario 3 : une véritable nouvelle crise immobilière
C'est le scénario le plus défavorable.
Il pourrait se produire si plusieurs facteurs négatifs se cumulent : tensions géopolitiques durables, pétrole très cher, inflation persistante, taux de crédit proches ou supérieurs à 5 %, ralentissement économique et hausse du chômage.
Le problème ne serait alors plus uniquement le coût du crédit.
La confiance des ménages serait également touchée.
À horizon 1 an
Les transactions pourraient tomber autour de 650 000 à 750 000 ventes annuelles.
Une telle baisse de la demande finirait probablement par provoquer une correction significative des prix.
Une diminution nationale de 8 à 12 % sur une année deviendrait envisageable.
À horizon 2 ans
Le marché pourrait rester durablement sous pression.
Les vendeurs contraints de vendre seraient davantage amenés à accepter les nouvelles conditions de marché.
Les écarts entre territoires deviendraient considérables.
À horizon 3 ans
La baisse cumulée pourrait atteindre 15 à 25 % au niveau national dans un scénario particulièrement défavorable.
Certains secteurs secondaires ou certains logements présentant plusieurs défauts pourraient connaître des corrections encore supérieures.
À l'inverse, les secteurs disposant d'une forte demande structurelle résisteraient davantage.
Tous les logements ne baisseront pas de la même manière
Parler d'une hausse ou d'une baisse nationale des prix reste une simplification.
Deux maisons situées à quelques kilomètres peuvent évoluer très différemment.
La localisation, le DPE, la qualité du logement, la surface du terrain, les travaux nécessaires, les transports, les écoles ou encore la tension locale entre offre et demande jouent un rôle considérable.
Dans un marché plus difficile, cette différence devient encore plus importante.
Un bien parfaitement positionné en prix peut continuer à trouver rapidement un acquéreur.
Un bien affiché 10 ou 15 % au-dessus de sa valeur réelle peut au contraire rester plusieurs mois sur le marché avant de subir plusieurs baisses successives.
Le véritable risque : attendre trop longtemps avant d'ajuster son prix
Lorsqu'un marché se retourne, les vendeurs ont naturellement tendance à regarder les prix auxquels les logements se vendaient quelques mois auparavant.
Mais les acheteurs raisonnent avec leur capacité financière actuelle.
C'est pourquoi le délai de vente devient un indicateur particulièrement important.
Un logement qui reste longtemps sur le marché peut progressivement perdre son attractivité.
Les acheteurs voient les baisses de prix successives et peuvent finir par considérer que le vendeur acceptera une négociation supplémentaire.
Dans certaines situations, afficher immédiatement un prix cohérent avec le marché peut donc permettre de vendre plus cher que de commencer trop haut puis de baisser progressivement.
Faut-il vendre maintenant ou attendre ?
Il n'existe pas de réponse universelle.
Un propriétaire qui envisage de vendre pour acheter un autre logement peut bénéficier de la baisse du marché sur sa future acquisition.
Un propriétaire qui n'a aucune nécessité de vendre peut, au contraire, choisir d'attendre une période plus favorable.
La véritable question devient alors :
combien vaut réellement mon logement dans les conditions de marché actuelles ?
Et non combien il valait il y a six mois ou combien un bien voisin était affiché sur un site d'annonces.
Les transactions réellement réalisées constituent une information beaucoup plus pertinente.
Connaître les ventes réalisées autour de son logement
Pour mieux comprendre son marché local, CombienVautMonLogement.fr permet de consulter une carte immobilière des transactions réalisées autour d'une adresse.
Elle permet notamment d'observer les ventes enregistrées dans le secteur et de mieux comprendre les niveaux de prix pratiqués localement.
Ces informations peuvent ensuite être complétées par une estimation du logement tenant compte de ses caractéristiques.
L'objectif est simple : permettre aux propriétaires de disposer de davantage d'informations avant de prendre une décision immobilière.
2027 pourrait être l'année décisive
Le marché immobilier français se trouve donc à un moment charnière.
Trois trajectoires restent possibles :
détente rapide, si l'inflation et les taux diminuent ;
correction progressive, si les taux restent durablement élevés ;
ou nouvelle crise immobilière, si inflation, énergie chère et ralentissement économique se cumulent.
Les prochains mois permettront progressivement de savoir lequel de ces scénarios se dessine.
Dans tous les cas, une chose devient essentielle dans un marché incertain : disposer d'une estimation régulièrement actualisée et fondée sur la réalité du marché local.
Car lorsque le marché évolue rapidement, le bon prix n'est plus celui d'hier. C'est celui auquel un acheteur peut réellement acheter aujourd'hui.